中国考生平均1398分!2026 SAT官方报告,四年核心数据公布!

恰逢SAT诞生100周年,College Board 正式发布《2026 SAT Suite of Assessments Annual Report》,完整披露2023‑2026届考生四年核心大数据!
图源:2026 SAT报告
近些年,SAT的报考热度、分数走势、人才筛选逻辑发生显著变化,对于美本申请者而言,这份报告蕴藏着非常关键的备考与选考信号!
本期免费福利
🎁 2026 SAT官方数据
完整版
看官方数据,备考快提分
扫码领取!
01 ·四年核心数据一览·
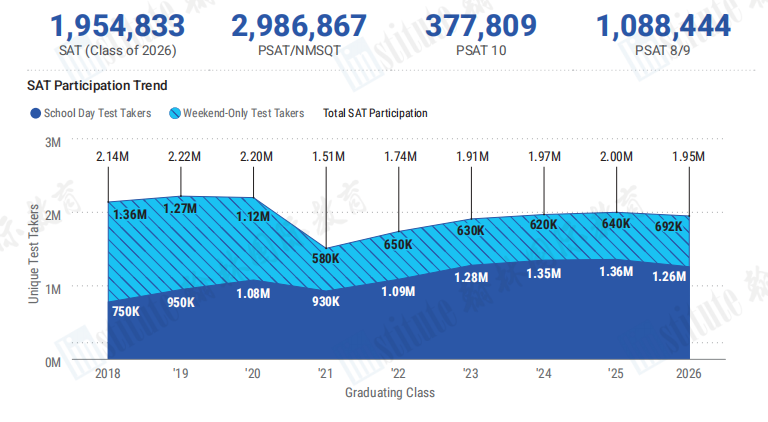
2026届毕业生SAT考生总量约195.48万人。
全年级SAT+PSAT系列测评全年参与总人数突破600万。虽然美国本土考生小幅回落,但全球国际考生同比上涨13.5%,海外市场需求持续走高,42个美国州以及哥伦比亚特区 SAT 报考人数实现同比增长。
图源:SAT官网
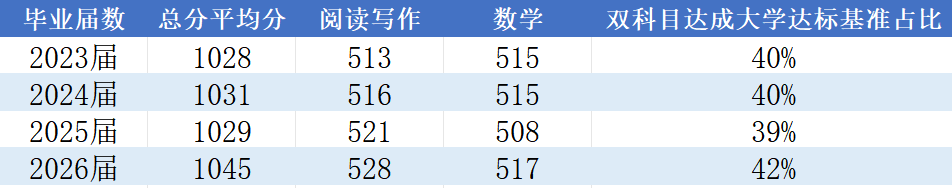
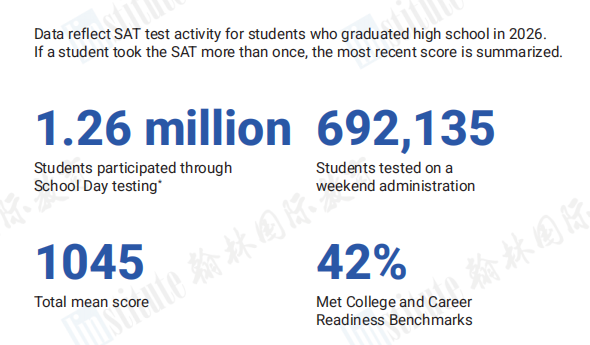
全球SAT平均总分1045分:阅读写作(RW)528分,数学517分,相比2025届上涨16分,是连续第二年回升。
阅读写作平均分528分,正式回到疫情之前水平;数学517分稳步回升,但距离疫情前523分仍有空间。
数据来源:SAT官网
✅ 分数止跌回升,不代表考试变简单
CB官方研究明确:机考短篇章≠难度降低。
机考自适应模式下,Module 2难题的区分度进一步拉高,基础题容错空间变小。均分上涨,本质是备考体系成熟、考生准备更加充分,而不是题目放水。
✅ 达标率回暖,但仅42%考生双科达标基准线
只有42%考生同时达到读写、数学两项大学学业基准线,意味着绝大多数考生,依然存在单科短板。
图源:SAT官网
对中国学生来说,典型反差就是:数学普遍优势明显,但阅读写作是拉开差距的分水岭。
✅ 机考已经完全常态化
2025届起绝大多数考生使用数字机考Bluebook;2026 年国际考区全部为机考。
考试形式稳定,自适应机制、计算器工具、题型框架不会短期改动,备考可以围绕机考体系长期布局,不用再等待政策变动。
目前,越来越多美国Top30、藤校恢复标化要求,SAT 从 “加分项” 重新变回筛选门槛,港新院校对SAT认可度同步走高,一份高分SAT,同时支撑多国联申策略。
对于中国学生来说,如何有效备考SAT呢?
02 ·国内SAT考生备考建议·
✅ 重新设定目标分,别拿全球平均分当参照
不要盯着全球1045分规划。同一份分数,放在全球和放在中国考生池,百分位差距巨大,定目标一定要对标同赛道竞争者,而不是全球均值。
冲刺Top30美本、港大、新加坡国立:
稳妥目标 1500+,读写尽量 680+,数学冲满分。
冲刺Top50美本:
目标1420–1480,守住数学740+。
保底档:
优先保证双科过基准线,避免读写拖垮总分。
✅ 适配机考自适应逻辑
优先保基础正确率,再冲难题。
机考规则:第一模块正确率决定你能否进入高难度 Module 2。很多同学本末倒置,疯狂刷难题,简单题频繁丢分。
👉 备考顺序:
语法:
考点体系固定,优先闭环吃透,是读写板块性价比最高的得分点。
数学:
中国考生优势项,但机考场景文字题变多,重点训练长题干信息提取,熟练使用Desmos计算器。
阅读:
放弃靠语感做题,训练证据题、修辞题、信息推断题的标准化定位思路,适应短文本高频切换的机考节奏。
✅ 时间轴前置,预留 2–3 次刷分窗口
四年数据反馈:出分稳定的学生,大多不是临时突击。推荐节奏:
9年级:
托福打底,积累学术词汇、长难句。
10年级:
系统SAT学习,完成首考。
11年级上:
刷出满意分数,留给申请季充足送分时间。
不建议11年级下才第一次考SAT,一旦发挥失常,叠加AP、文书、活动,时间压力会直接放大。
✅ 模考必须用Bluebook全真模拟,复盘>刷题
普通纸质刷题无法复刻机考压力。大量考生分数瓶颈,不是刷题量不够,而是同类错误反复出现,没有建立错题闭环。
模考:
每周固定完整 Bluebook 限时模考。
复盘:
错题按照:词汇不足 / 逻辑理解 / 考点不熟 / 粗心,四类分类归档。
看懂数据,更要落地备考。翰林SAT课程紧跟 College Board 机考体系,匹配最新报告呈现的考察趋势,避开盲目刷题误区!
翰林SAT阅读+文法班课
海量密卷资源
精选真题练习
真题训练+知识点梳理
助你轻松拿下考试!
👇👇👇
了解更多课程信息,可扫描下方二维码,
添加顾问老师咨询!
我要咨询/报名
翰林赋能国际学术进阶
全学科120+竞赛|学术科研|IB/AP/A-LEVEL
培训+美高双资质,助力学员学术精彩!
以上就是关于【中国考生平均1398分!2026 SAT官方报告,四年核心数据公布!】的解答,如需了解学校/赛事/课程动态,可至翰林教育官网获取更多信息。
往期文章阅读推荐:
2026-27年SAT考位连夜上新!阅读/文法/数学备考指南!

翰林AMC8视频课重磅上线!